Дмитрий Иванов
Старший аналитик по энергетике
Введение: Геополитическая картина и основные тренды
В 2025 году глобальный рынок энергоресурсов стоит на пороге кардинальной трансформации. Период стабильности, когда ценообразование зависело исключительно от физического наличия нефти в скважинах, ушел в прошлое. Сегодня мировая добыча нефти — это сложная многомерная система, где переплетаются технологии извлечения, жесткие санкционные ограничения, макроэкономические колебания и экологическая повестка.
Фундаментальный сдвиг парадигмы заключается в переходе от стратегии «максимального объема» к стратегии «максимальной эффективности и маржинальности». Традиционные лидеры, такие как Саудовская Аравия и Россия, вынуждены балансировать между удержанием квот ОПЕК+ и необходимостью финансировать сложную добычу в условиях санкций. США, ставшие крупнейшим производителем благодаря фрекингу, теперь играют роль «штрафного племени», способного быстро выводить нефть на рынок, когда цены превышают заданные пороги, тем самым сдерживая инфляцию.
Этот материал — глубокий аналитический обзор, который выходит за рамки простой статистики. Мы разберем не только цифры добычи, но и скрытые факторы: влияние зеленой энергетики (ВИЭ) на долгосрочный спрос, роль нефтехимии как нового драйвера потребления, макроэкономические угрозы (ставки ФРС, инфляция) и геополитические сдвиги в логистике. Здесь собраны экспертные данные и прогнозы ведущих аналитических агентств для понимания того, как будет развиваться отрасль в ближайшие годы.
- Почему рынок нефти перестал быть односторонним и каковы новые центры влияния.
- Какие логистические и технологические факторы формируют спреды между марками нефти.
- Как нефтехимия и ВИЭ меняют структуру спроса и что это значит для инвесторов и политиков.
- Двойственность рынка: Разрыв между странами ОПЕК+ (стратегия поддержания цены) и производителями вне ОПЕК (стратегия объема).
- Геополитика санкций: Как переформатировались цепочки поставок России и влияние «теневого флота» на страховые и логистические издержки.
- Технологический паритет: Сравнение экономики сланцевой добычи (фрекинг) и традиционного глубоководного шельфа.
- Конкуренция со стороны ВИЭ: Анализ реального влияния возобновляемых источников энергии на снижение темпов роста спроса на топливо.
Содержание
- Введение: Геополитическая картина и основные тренды
- Структурный сдвиг: Запасы нефти против Фактической Добычи
- Топ-3 мировых производителя: Сравнительный анализ США, ОПЕК+ и России
- Геополитические риски и влияние санкций на логистику
- Макроэкономика: Влияние ставок ФРС, инфляции и спроса в Азии
- Роль нефтехимии и конечный спрос помимо топлива
- ESG, экология и угроза возобновляемых источников энергии (ВИЭ)
- Технологии будущего: Цифровизация и альтернативные методы добычи
- Ценовая динамика: Brent, WTI, Urals и факторы спреда
- Прогнозы экспертов на ближайшие годы
- Часто задаваемые вопросы
Структурный сдвиг: Запасы нефти против Фактической Добычи
Для профессионального понимания рынка критически важно разделять понятия «доказанные запасы» и «текущая добыча нефти». Это два разных актива, каждый из которых определяет политический вес страны по‑своему.
1. Доказанные запасы (Proved Reserves) — это стратегический «стержень». Это объемы нефти, которые геологически подтверждены, юридически принадлежат государству или компании и могут быть добыты с экономической выгодой при текущих ценах. Страны с гигантскими запасами (Венесуэла, Саудовская Аравия, Канада) обладают колоссальным геополитическим весом, так как они могут диктовать условия долгосрочных контрактов.
2. Текущая добыча (Production Volume) — это операционная мощь. Этот показатель влияет на котировки Brent, WTI и Urals в режиме реального времени. Страна может иметь огромные ресурсы в недрах, но если у нее нет технологий или инфраструктуры для их извлечения, она не сможет влиять на мировой рынок. Ярчайший пример — Венесуэла или Нигерия, где фактическая добыча многократно ниже потенциала из-за технологического отставания и санкций.
США являются уникальным исключением в мировой истории. Обладая запасами на 10-15% ниже Саудовской Аравии, они стали крупнейшим экспортером сырья. Секрет успеха США — в уникальных технологиях горизонтального бурения и гидроразрыва пласта (фрекинг), которые позволили осваивать трудноизвлекаемые сланцевые ресурсы. Это превратило страну из импортера в ключевого игрока экспортного рынка.
| Параметр | Доказанные запасы | Добыча нефти (баррелей в сутки) |
|---|---|---|
| Суть показателя | Стратегический резерв, «банк энергии» будущего | Текущий денежный поток, влияние на цены |
| Ключевые игроки (примеры) | Венесуэла, Саудовская Аравия, Канада | США, Россия, Саудовская Аравия |
| Управляющий фактор | Геология и инвестиции в разведку | Технологии (фрекинг, шельф) и инфраструктура |
| Влияние на инвестора | Информация о надежности поставок на горизонт 30+ лет | Волатильность цен и сезонность спроса |
— Дмитрий Иванов
Топ-3 мировых производителя: Сравнительный анализ США, ОПЕК+ и России
В современном энергетическом мире нет единого гегемона. Рынок поделен между тремя мощными центрами гравитации, каждый из которых имеет свою стратегию поведения.
1. США: Технологический лидер
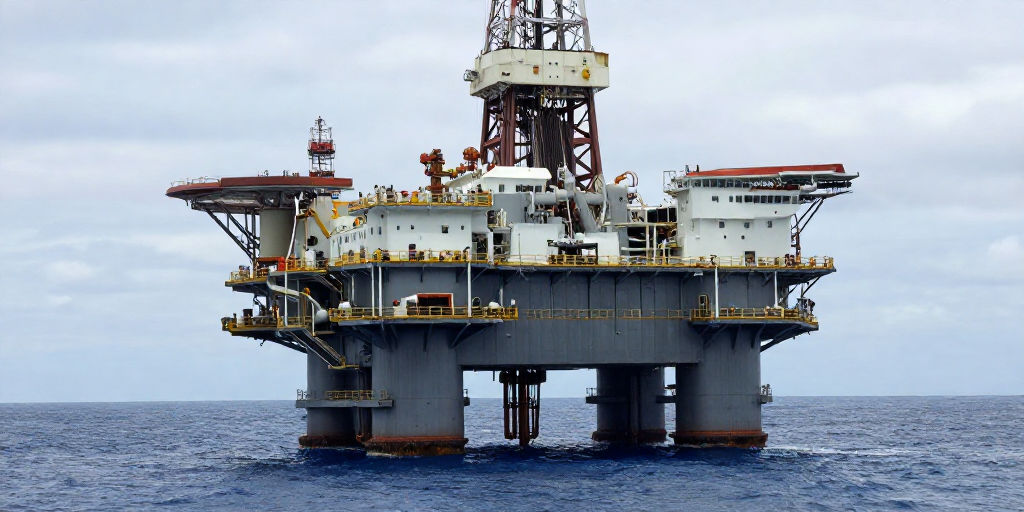
США удерживают статус крупнейшего производителя нефти в мире, демонстрируя показатели в диапазоне 13,0 – 13,5 млн баррелей в сутки. Главным драйвером стала сланцевая нефть. Экономическая модель сланцевой добычи в США (особенно в бассейнах Пермь, Баффало и Делавэр) отличается высокой капиталоемкостью, но исключительной гибкостью. В отличие от строительства крупного шельфового месторождения, которое занимает 5-7 лет, запуск сланцевой скважины занимает от 3 до 6 месяцев.
Однако, американская добыча все больше сталкивается с дилеммой: инвесторы требуют не роста объемов, а возврата денег. Это ограничивает темпы расширения добычи, превращая США из «национального» производителя в корпоративный проект с высокой маржинальностью. Крупнейшие компании, такие как ExxonMobil и Chevron, фокусируются не на экспансии, а на оптимизации и сокращении углеродного следа.
— Дмитрий Иванов
2. Саудовская Аравия: Ключевой игрок ОПЕК+
Saudi Aramco — государство в государстве. Саудовская Аравия контролирует около 17% мировой добычи нефти. Главное преимущество страны — это самая низкая в мире себестоимость извлечения барреля (менее $5). Это позволяет Эр-Рияд выживать даже при крайне низких ценах на нефть.
Однако роль Саудовской Аравии эволюционировала. Теперь она выступает главным «стабилизатором» рынка. Через формат картеля ОПЕК+ Саудовская Аравия искусственно ограничивает собственную добычу, чтобы компенсировать падение нефтяного спроса, вызванного санкциями в России и экономическим замедлением в Китае. Без политической воли Эр-Рияда поддержание цен на уровне $80 за баррель было бы невозможным.
3. Россия: Адаптация и переориентация
Россия остается одним из трех лидеров мирового рынка, поддерживая уровень добычи на отметке 10 – 10,4 млн баррелей в сутки. После 2022 года российская нефтяная индустрия совершила беспрецедентный маневр: экспортные потоки были мгновенно перенаправлены с рынка Европы (где раньше закупалось до 40% нефти) на рынки Азии — в Китай и Индию. См. также: Основные месторождения нефти в России и крупнейшие нефтяные базы.
Российские компании, такие как «Газпром нефть» и «Лукойл», продемонстрировали высочайшую адаптивность. Несмотря на технические ограничения, связанные с уходом западных сервисных гигантов (Schlumberger, Halliburton), Россия компенсировала потери за счет импортозамещения и развития собственных технологий. Важнейшим фактором выживания стала гибкая налоговая политика, позволившая отраслевикам сохранить рентабельность даже на фоне санкций на флот танкеров.
| Критерий | США | Саудовская Аравия | Россия |
|---|---|---|---|
| Объем добычи | > 13 млн барр/сут | ~10 млн барр/сут (по квоте ОПЕК+) | ~10 млн барр/сут |
| Тип сырья | Сланцевая нефть (WTI/Brent) | Традиционная легкая нефть | Традиционная и сложная нефть (Urals) |
| Стратегия | Максимизация прибыли, рыночная гибкость | Политическое влияние, контроль цен | Сохранение долей рынка в Азии, выживание |
| Экспорт | Удельная роль (частично экспортируется) | Глобальный экспорт (включая Европу и Азию) | Переориентация на Восток, теневой флот |
| Зависимость от цен | Низкая (высокая рентабельность сланца) | Критическая (бюджет зависит от $80+) | Средняя (зависимость от фискальной нагрузки) |
Геополитические риски и влияние санкций на логистику
Нефть — это не только химический элемент, это главный инструмент геополитики. В 2024–2025 годах логистические цепочки мирового энергоснабжения претерпели структурные изменения. Если ранее мир имел единый распределенный рынок, то сейчас мы наблюдаем его фрагментацию на две параллельные системы: западную и восточную.
Санкционный механизм и «Теневой флот»
Западные страны (США и ЕС) внедрили сложный механизм ценовых потолков (Price Cap) на российскую нефть. Цель этой политики — не лишить Россию доходов (что привело бы к коллапсу), а ограничить доходы сверх определенного уровня, чтобы замедлить темпы военных расходов. В ответ Россия ввела запрет на поставки в страны «недружественного списка» по цене выше потолка.
Для обхода этих барьеров была создана огромная инфраструктура так называемого «теневого флота» — тысячи старых танкеров под удобными флагами (Панама, Либерия, Маршалловы острова), которые страхуются не в британских Lloyd’s, а в локальных азиатских или российских страховых компаниях. Это привело к росту логистических издержек: время в пути нефти из России в Азию увеличилось на 20-30%, что делает Urals структурно дешевле Brent.
— Дмитрий Иванов
Переоценка логистики Ближнего Востока
Страны ОПЕК, такие как ОАЭ и Саудовская Аравия, стремятся избежать участия в санкционных войнах, сохраняя нейтралитет. Они активно развивают танкерные перевозки через Красное море и Индийский океан, поставляя нефть как в Европу, так и в Индию с Китаем. Однако риски в регионе (атаки на танкеры хуситами, напряженность в проливе Ормуз) создают постоянную премию за риск, которая может мгновенно вытолкнуть цену вверх в случае эскалации конфликта.
Макроэкономика: Влияние ставок ФРС, инфляции и спроса в Азии
Рынок нефти неотделим от макроэкономики. Цены на баррель (Brent, WTI) находятся в прямой зависимости от решения Федеральной резервной системы США (ФРС) по ключевой ставке.
- Курс доллара и нефть: Мировая нефть торгуется в долларах. Когда ФРС держит ставку высокой для борьбы с инфляцией, доллар укрепляется. Для покупателей из других стран (Китай, Европа, Индия) покупка нефти становится дороже, что подавляет спрос и создает давление на снижение цен.
- Дорогое кредитование: Нефтедобыча — крайне капиталоемкий бизнес. Высокие ставки в США делают заемные деньги дорогими. Это заставляет компании (даже американские) сокращать инвестиционные бюджеты на разведку новых месторождений, что в долгосрочной перспективе может привести к дефициту предложения.
- Спрос в Азии: Главным мотором роста мировой добычи остается азиатский спрос, особенно в Индии и Китае. Индия, наращивая свои перерабатывающие мощности, закупает дешевую нефть (в том числе российские слоты), становясь вторым по значимости импортным рынком после Китая. Однако экономическое замедление в Китае, где наблюдается кризис в секторе недвижимости, создает риски снижения темпов роста энергопотребления.
Роль нефтехимии и конечный спрос помимо топлива
Традиционно считалось, что нефть нужна только для бензина и дизельного топлива. Однако в 2024–2025 годах доминантным фактором, объясняющим рост мировой добычи нефти, стала именно нефтехимия.
Современный мир состоит из полимеров. Пластик, синтетические ткани, одежда, упаковочные материалы, электроника — все это продукты глубокой переработки нефти. По мере того как мир переходит на электромобили (что снижает спрос на бензин), спрос на нефть как на источник энергии снижается. Но спрос на нефть как на сырье для химической промышленности, напротив, растет на 2-3% в год.
Страны Ближнего Востока и Китая массово строят новые нефтехимические кластеры. Саудовская Аравия в рамках программы «Vision 2030» активно интегрирует нефтехимию в свой промышленный рост. Это означает, что даже при прогнозируемом падении спроса на автобензин через 10 лет, фактическая «мировая добыча нефти» может оставаться высокой, так как нефть будет уходить не в баки автомобилей, а в заводы по производству пластика и полипропилена.
— Дмитрий Иванов
ESG, экология и угроза возобновляемых источников энергии (ВИЭ)
Долгосрочные прогнозы (на горизонт 10-15 лет) не могут строиться без учета факторов ESG (Environmental, Social, and Governance). Экологическая повестка — это главный «потолок» для нефтяной отрасли.
- Углеродный след: Западные компании находятся под нещадным давлением инвесторов по снижению выбросов парниковых газов. Внедрение технологий улавливания углерода (CCUS) становится не вопросом доброй воли, а условием получения финансирования. В России и странах ОПЕК этот процесс идет медленнее, но растущие европейские углеродные налоги (CBAM) вынуждают их учитывать экологичность своего сырья.
- Конкуренция с ВИЭ: Ветровая и солнечная энергетика, а также развитие систем хранения энергии (батареи) стали экономически эффективными. В ряде регионов производство электроэнергии от солнца уже дешевле, чем от сжигания газа. Однако пока ВИЭ не способны обеспечить стабильность базовой нагрузки энергосистем и не могут заменить нефть в морской логистике и авиации.
Таким образом, угроза перехода на «зеленые технологии» носит точечный характер, создавая структурный дисбаланс: мир не переходит на ВИЭ быстро, но он никогда не вернется к темпам роста потребления нефти, которые были до 2019 года.
Технологии будущего: Цифровизация и альтернативные методы добычи
Технологии добычи эволюционируют. Когда легкие месторождения исчерпаны, будущее за цифровизацией и сложными методами извлечения.
Цифровизация и Искусственный Интеллект: Сервисные компании (такие как SLB/ Schlumberger, Halliburton, и российские аналоги) внедряют ИИ для анализа сейсмических данных. Это позволяет с точностью до метра находить «ловушки» с нефтью, снижая риск сухого бурения. Автоматизация буровых установок позволяет вести бурение 24/7 без участия людей в опасных зонах.
Технологии фрекинга и вторичные методы: Несмотря на критику, гидроразрыв пласта (fracking) остается ключом к освоению новых месторождений. Параллельно на старых советских месторождениях России и в Казахстане внедряются методы увеличения нефтеотдачи (ЗЧМ — закачка воды и газа, пластовое давление), что позволяет добывать от месторождений на 20-30% больше нефти, чем позволяет классическая гравитация.
Ценовая динамика: Brent, WTI, Urals и факторы спреда
Для глубокого анализа рынка важно понимать не только цену «зеленого» барреля, но и разницу между марками нефти.
- Brent: Эталон европейского и мирового рынка. Легкая нефть, добываемая в Северном море. Цена на Brent определяет стоимость подавляющего большинства мировых контрактов ОПЕК.
- WTI (West Texas Intermediate): Эталон рынка США. Крайне легкая и чистая нефть. Обычно торгуется с премией к Brent. Если WTI падает ниже Brent, это сигнал проблем в логистике американского экспорта.
- Urals: Российская экспортная смесь. После санкций Urals торгуется с дисконтом к Brent. Величина спреда (разницы) между Urals и Brent напрямую зависит от логистических издержек и наличия свободных танкеров. В 2024-2025 годах этот дисконт стабилизировался, но остается существенным фактором для маржинальности российских компаний.
Прогнозы экспертов на ближайшие годы
Мнение ведущих аналитических агентств (Bloomberg, Reuters, IEA, EIA) сходится в том, что мы вступаем в эпоху «суперцикла инвестирования».
Долгие годы (с 2014 по 2022 гг.) инвестиции в новую добычу были хронически недостаточными. Мировой рынок недополучил сотни миллиардов долларов капиталовложений. Сейчас, когда спрос восстанавливается, у отрасли нет быстрого ответа на его рост: построение новой скважины на шельфе занимает 4-5 лет. Это создает идеальные условия для сохранения высоких цен. Прогнозы предполагают, что в среднесрочной перспективе цены на нефть будут держаться на уровне «комфортных» $75-90 за баррель, обеспечивая баланс между доступностью для экономики и рентабельностью для производителей.
Посмотрим, как это выглядит на практике…
| Сценарий | Ключевой драйвер | Ожидаемая цена (Brent) |
|---|---|---|
| Базовый | Умеренный рост спроса, стабилизация инвестиций | $75–90 |
| Оптимистичный | Снижение спроса в Китае и ускорение ВИЭ | $60–75 |
| Пессимистичный | Эскалация геополитики, перебои в поставках | $90+ |
FAQ: Часто задаваемые вопросы по рынку нефти
1. Почему добыча в Венесуэле так мала, если у неё огромные запасы?
Венесуэла обладает крупнейшими запасами (более 300 млрд баррелей), но её нефть — крайне тяжелая и сернистая. Для её переработки нужны специфические технологии и добавки, которые были утрачены после ухода компаний Chevron и ExxonMobil и ужесточения санкций. Восстановление добычи потребует миллиардных инвестиций.
2. Как санкции повлияли на российские нефтяные компании?
Санкции затронули не столько продажи (спрос на российскую нефть в Азии высок), сколько доступ к технологиям и финансам. Отказ западных сервисных компаний (SLB, Halliburton) от работы в РФ замедлил внедрение передовых технологий. Однако российские партнеры и азиатские службы успешно заменили их оборудование.
3. Кто выигрывает от переориентации нефти на Азию?
Страны-посредники и логистические хабы. Индия и Китай скупают российскую и ближневосточную нефть, перерабатывают её и экспортируют готовые продукты. При этом Гайана и Бразилия активно наращивают объемы, становясь надежными «не-опекскими» поставщиками для Европы.
4. Увеличится ли спрос на нефть из-за электромобилей?
В краткосрочной и среднесрочной перспективе спрос на топливо будет расти. Однако в долгосрочной (после 2035 года) массовый переход на электромобили (EV) начнет вытеснять нефтепродукты из транспортного сектора, что заставит нефтекомпании переориентироваться на нефтехимию.
5. Какова роль ОПЕК+ в ценообразовании?
Формат ОПЕК+ (расширенная ОПЕК, включающая Россию и других производителей) стал главным инструментом контроля предложения. Сокращая или увеличивая добычу, картель напрямую манипулирует балансом «спрос-предложение», удерживая цены в коридоре, выгодном для своих бюджетов.
Рынок нефти перешел в фазу структурной турбулентности. Победа в битве за ресурсы теперь зависит не только от наличия нефти в земле, но и от способности компаний применять цифровые технологии, обходить геополитические барьеры и адаптироваться к «зеленому» переходу. Страны, которые смогут совместить эффективность добычи (как США) с политическим влиянием (как Саудовская Аравия) и адаптивностью (как Россия), останутся главными игроками новой энергетической архитектуры.
Об авторе
Дмитрий Иванов — старший аналитик по энергетике с более чем 15-летним опытом в секторе нефти и газа.
Дмитрий работал в аналитических подразделениях крупных энергохолдингов и международных консалтинговых фирм, занимался моделированием рынков нефти, оценкой проектов шельфовой и сланцевой добычи, а также анализом логистических рисков. Имеет степень в области экономики и специальную подготовку по международной энергетической политике. Публикуется в профильных изданиях и регулярно консультирует корпоративных и институциональных инвесторов по стратегии в условиях геополитической неопределенности.